Согласно документу, налоговые послабления вводятся в рамках специального правового режима на основе принципа «государство - инвестиционный партнер». В частности, компаниям, осуществляющим крупные строительные проекты, предоставят возможность уплачивать налог на прибыль по ставке 1%. Учитываться будут только доходы, полученные от аренды возведенного в Новом Ташкенте здания или его продажи.
Сроки действия льгот напрямую зависят от размера инвестиций. Так, при вложениях на уровне не менее $50 миллионов можно рассчитывать на преференции в течение 5 лет, от $100 миллионов - на протяжении 10 лет, от $500 миллионов - до 15 лет.
Кроме того, бизнесменов, соответствующих минимальным требованиям по стоимости проекта, освободят от уплаты земельного налога и налога на имущество сроком на 20 лет.
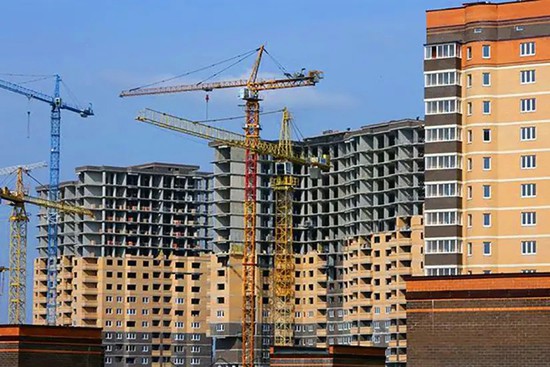
В указе отмечено, что услуги, приобретаемые генеральным подрядчиком и генеральной проектной организацией у зарубежных предпринимателей и юридических лиц, не осуществляющих деятельность в Узбекистане, освобождаются от уплаты налога на добавленную стоимость (НДС).
До 1 января 2040 года доходы в виде дивидендов, полученные инвесторами от градостроительных проектов, не будут облагать никакими фискальными сборами. Но с оговоркой, что эти средства компании вновь вложат в инициативы, реализуемые в Узбекистане.
Вместе с тем на специальных территориях, в число которых входят «Новый Ташкент» и массив «Ширин» в Самарканде, вводится правовой режим «регуляторной песочницы» по поддержке масштабных инвестпроектов в строительной сфере.
Дирекциям, управляющим застройкой специальных территорий, предоставлены дополнительные полномочия, включая:
- утверждение требований к документам по планированию развития территорий;
- установление основных требований к объектам, возводимым на земельных участках при реализации инвестиционных программ;
- формирование технических условий по каждому проекту.
Основными целями президентского указа названы всесторонняя поддержка градостроительных проектов стоимостью от $50 млн, способствующая повышению инвестиционной привлекательности и туристического потенциала Узбекистана, а также полное устранение административных барьеров и бюрократических преград при реализации соответствующих инициатив.
Добавим, что никакой государственной необходимости в захвате государственной же земли под застройку и застраивании ее частными фирмами нет, так что все вышеназванные льготы направлены только на то, чтобы так называемые «инвесторы», - по нашему мнению, родственники и приближенные правящей верхушки, включая самого Мирзиёева, - смогли увеличить свои доходы. Соответственно, налоговая база государства пропорциональным образом уменьшается.